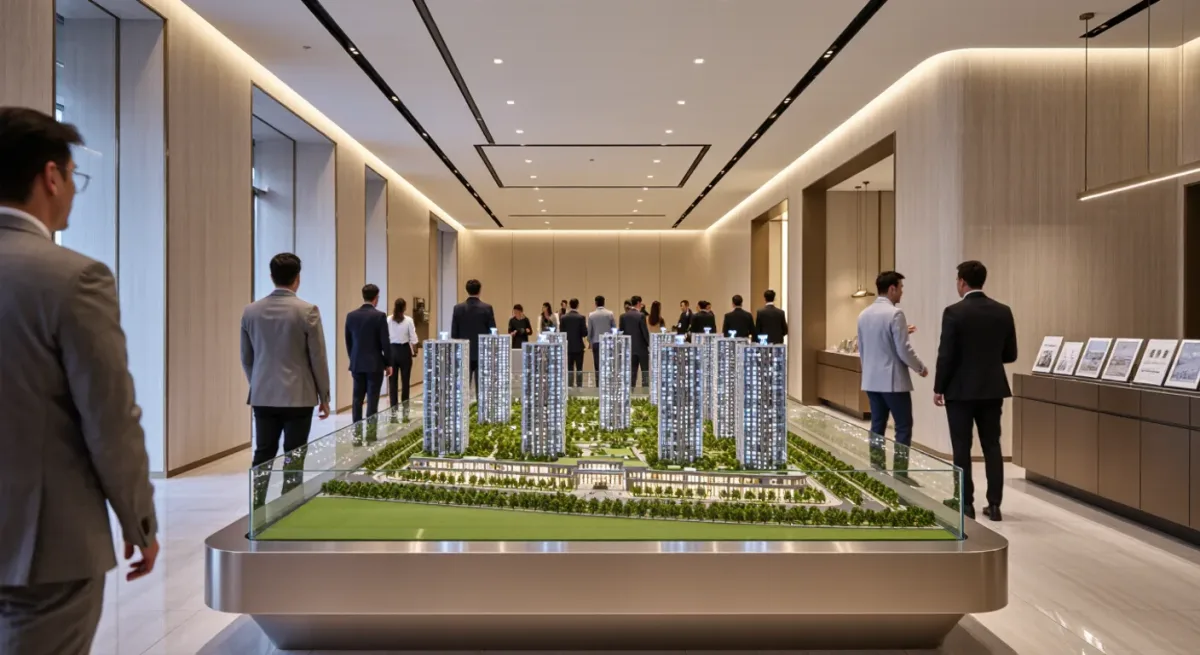
شراء العقار على الخارطة في دبي يعني التعاقد على وحدة لم تُبنَ بعد، مع السداد على مراحل مع تقدم الإنشاء، وتسجيل العقد لدى دائرة الأراضي والأملاك عبر نظامها للعقود. شكّلت معاملات العقارات على الخارطة غالبية مبيعات المساكن في دبي خلال 2024، بحسب جهات تتبع السوق في دبي مثل Property Monitor التي تعتمد أرقامها على ملفات دائرة الأراضي والأملاك.
بالنسبة للمشترين، تكمن الجاذبية في سعر دخول أقل وخطة سداد تمتد على مدار فترة البناء. أما بالنسبة للسوق، فالآلية التي تجعل هذا النموذج ممكناً هي الحساب الاستئماني: فمطوّرو سوق العقارات في دبي لا يمكنهم التصرف بحرية في أموال المشترين لتمويل أبراج لم تُبنَ بعد. فالقانون يوجّه هذه الأموال عبر حسابات خاضعة للإشراف ومرتبطة بالمشروع نفسه.
ما يفرضه قانون الحسابات الاستئمانية
يُلزم القانون رقم 8 لسنة 2007 المطوّرين بتسجيل كل مشروع على الخارطة لدى دائرة الأراضي والأملاك، وإيداع مدفوعات المشترين في حساب استئماني للمشروع لدى بنك معتمد. ولا تُحرَّر المبالغ إلا مقابل مراحل إنشائية معتمدة يتحقق منها مهندسو الدائرة، وليس بحسب تقدير المطوّر. كما يجب على المطوّر الذي يبيع على الخارطة أن يملك صك أرض المشروع، وأن يكون المشروع مسجلاً، وأن يحمل ترخيصاً من الدائرة قبل تسويق الوحدات.
تعود هذه القاعدة إلى تراجع 2008، حين تركت التحصيلات غير المنظمة المشترين مكشوفين للمخاطر. وهي الحماية الأهم في شراء العقار على الخارطة، والتحقق من أن مدفوعاتك تذهب إلى الحساب الاستئماني المسجّل هو الخطوة الأولى في العناية الواجبة للمشتري.
مسار الشراء خطوة بخطوة
يمر المسار المعتاد وفق إرشادات دائرة الأراضي والأملاك والممارسات المتبعة لدى المطوّرين كما يلي:
- حجز الوحدة عبر نموذج حجز ودفع أولي يبلغ عادة 5 إلى 10% من السعر.
- توقيع عقد البيع والشراء الذي يحدد خطة السداد وتاريخ الإنجاز وشروط التسليم.
- تسجيل العقد في نظام العقود، وهو نظام دائرة الأراضي والأملاك لتسجيل ملكية العقارات على الخارطة، قبل أن يتمكن المطوّر من سحب مدفوعات إضافية.
- سداد الأقساط المرتبطة بالإنشاء كلما اعتُمدت المراحل الإنشائية.
- عند الإنجاز، سداد الرصيد المتبقي أو تفعيل رهن عقاري، واستلام الوحدة، وتحويل تسجيل العقود إلى صك ملكية كامل.
الرسوم المطلوبة
ينبغي للمشترين أن يضعوا في الحسبان رسم التحويل والرسوم الصغيرة المرتبطة به:
| البند | المبلغ | يُدفع إلى |
|---|---|---|
| رسم التحويل | 4% من السعر | دائرة الأراضي والأملاك في دبي |
| تسجيل العقود | رسم إداري ثابت | دائرة الأراضي والأملاك في دبي |
| عمولة الوساطة | عادة 2% من السعر | الوسيط، في حال استخدامه |
| رسم مكتب الأمانة | رسم ثابت صغير | أمين التسجيل |
يُفرض رسم التحويل بنسبة 4% وفق تعرفة دائرة الأراضي والأملاك المطبقة منذ 2014. أما الرسوم الإدارية فمتواضعة لكنها تتفاوت بحسب قناة التسجيل، وقد يعرض المطوّرون أحياناً تقسيم هذه الرسوم أو تحمّلها كحافز بيعي.
خطط السداد وعصر ما بعد التسليم
تجاوزت هياكل السداد نموذج 10-80-10 القديم بمراحل كثيرة. فالمطوّرون يقدمون عادةً خطط 60/40، حيث يُسدد 60% خلال فترة الإنشاء و40% بعد التسليم على مدى سنة إلى خمس سنوات. وتنقل خطط ما بعد التسليم المخاطر نحو المطوّر، وقد دعمت الطلب من المستخدمين النهائيين غير القادرين على تمويل مبلغ مقطوع كبير.
كما تخضع بعض المشاريع لخطط الأقساط التي تقدمها الدائرة نفسها للمطوّرين المسجلين، وهي تتيح للمشترين سداد رسم التحويل البالغ 4% على مراحل في المشاريع المؤهلة. وتُنشر الشروط مشروعاً بمشروع، ويتوقف الأهلية على حالة تسجيل المطوّر.
التمويل وبعدة الإقامة الذهبية
ترتبط الرهون العقارية بالعقارات على الخارطة في مرحلة متأخرة من العملية. فالبنوك تقرض مقابل وحدات على الخارطة من مطوّرين معتمدين، وتحرر الأموال عادة عند الإنجاز أو قبله بوقت قصير، ما يعني أن المشتري يمول مرحلة الإنشاء فعلياً بنفسه. وبمجرد إصدار صك الملكية، يصبح إعادة التمويل برهن عقاري تقليدي ممارسة معتادة.
كما يمكن أن تُحتسب مشتريات العقارات على الخارطة ضمن متطلبات الإقامة. فالمشترون المستهدفون للإقامة الذهبية لمدة عشر سنوات يسعون غالباً إلى عتبة العقار البالغة 2 مليون درهم، ويمكن أن تكون عقود الشراء على الخارطة من مطوّرين معتمدين مؤهلة وفق القواعد المنشورة. وتفصّل آليات ذلك في دليلنا حول عتبة العقار للإقامة الذهبية في الإمارات.
من هو مشتري العقار على الخارطة فعلياً
تنقسم قاعدة المشترين إلى ثلاث فئات سلوكية، وكل منها يتعامل مع العقد نفسه بطريقة مختلفة. فالمستثمرون طويلو الأجل يشترون من أجل خطة السداد ذاتها، ويعتبرون الأقساط المرحلية جدول ادخار، وكثيراً ما يبيعون قبل التسليم لتحقيق الارتفاع في السعر دون أن يدفعوا رسوم الخدمات أبداً. أما المستخدمون النهائيون فيوقّتون الشراء وفق محطات شخصية، كالزواج أو العام الدراسي، وهم الفئة الأكثر تأثراً بتأخيرات الإنجاز لأن شراءهم مرتبط بتاريخ محدد. أما مشترو المحافظ العقارية فيتفاوضون على صفقات بالجملة مع المطوّرين، أحياناً خمس وحدات أو أكثر مقابل أسعار تفضيلية، ويوفرون جزءاً كبيراً من السيولة في سوق إعادة بيع العقود التي ما تزال قيد الإنشاء.
والمطوّرون يسعّرون هذه السلوكيات. فتُحدد أسعار الإطلاق عند مستويات منخفضة مقابل سوق صاعد لملء الحساب الاستئماني بسرعة، ثم تُطرح المراحل اللاحقة بعلاوات سعرية بعد أن يقلل تقدم الإنشاء المخاطر أمام المشترين الأكثر تحفظاً. والنتيجة العملية للمشتري لأول مرة: أرخص دخول يكون عند الإطلاق مع أكبر مخاطر جدولية، وأأمن دخول يكون عند إنجاز 60 إلى 70% من الإنشاء بسعر أعلى للقدم المربعة. ولا خطأ في أي من طرفي هذه المعادلة؛ الخطأ في الخلط بينهما.
التسليم والفحص والسنة الأولى
يحوّل الإنجاز عملية الشراء إلى ملكية عبر مسار محدد. يصدر المطوّر إشعار تسليم بعد أن تُعتمد البلدية المبنى، ثم يجري المشتري فحصاً، وتُسجَّل العيوب في قائمة ملاحظات يجب على المقاول معالجتها قبل نقل المفاتيح أو بعده بوقت قصير. ويتحول تسجيل العقود إلى صك ملكية عند هذه المرحلة، ويبدأ المشتري في سداد رسوم الخدمات السنوية التي تُحتسب من تاريخ التسليم المذكور في الإشعار، لا من تاريخ الانتقال.
وتنتقل اشتراكات الخدمات باسم المشتري مع وثائق التسليم، وتمتد التزامات المطوّر بتصحيح العيوب عادة لفترة صيانة يُشار إلى أنها سنة واحدة من التسليم لعيوب الهيكل وأنظمة الكهرباء والميكانيك والسباكة بموجب الشروط التعاقدية، وبعدها تحكم هيكلية الضمان الخاصة بالمبنى. وينبغي للمشترين الاحتفاظ بقائمة الملاحظات وشهادة التسليم وإيصالات الدفع النهائي معاً، لأن طلب صك الملكية وأي إعادة بيع لاحقة سيعتمدان على الثلاثة جميعاً.
وهناك نمط متكرر من النزاعات يستحق التجنب منذ البداية: التسليم المشروط بالتوقيع على إقرار بعدم وجود عيوب. فالتسليم يمكن أن يتم بينما ما تزال العيوب مفتوحة في قائمة موثقة، والمشترون الذين يستلمون المفاتيح مقابل إقرار نظيف لم يتحققوا منه يتنازلون عن أوضح طريق لهم لإنفاذ حقوقهم. فالتسليمات البطيئة الموثقة تخدم المشتري أفضل من السريعة.
التأخيرات والإلغاءات وكيفية التحقق
ما تزال المشاريع تتأخر أحياناً. وتنشر دائرة الأراضي والأملاك بيانات تسجيل المشاريع عبر تطبيقها وبوابة Dubai REST، حيث يمكن للمشترين التحقق من حالة الحساب الاستئماني للمشروع ونسبة الإنجاز وأي إلغاءات. وإذا تعذر على المطوّر الوفاء بالتسليم، تتولى لجان الدائرة معالجة الإلغاءات واسترداد المبالغ من الحساب الاستئماني والنزاعات.
وقائمة التحقق العملية قبل التوقيع: تأكد من أن المشروع مسجل ولديه حساب استئماني، وقارن جدول السداد بتاريخ الإنجاز الموعود، وتحقق من سجل المطوّر في تسليم المشاريع المكتملة، وتعامل مع أي طلب لتحويل الأموال خارج الحساب الاستئماني بوصفه سبباً للانسحاب من الصفقة.